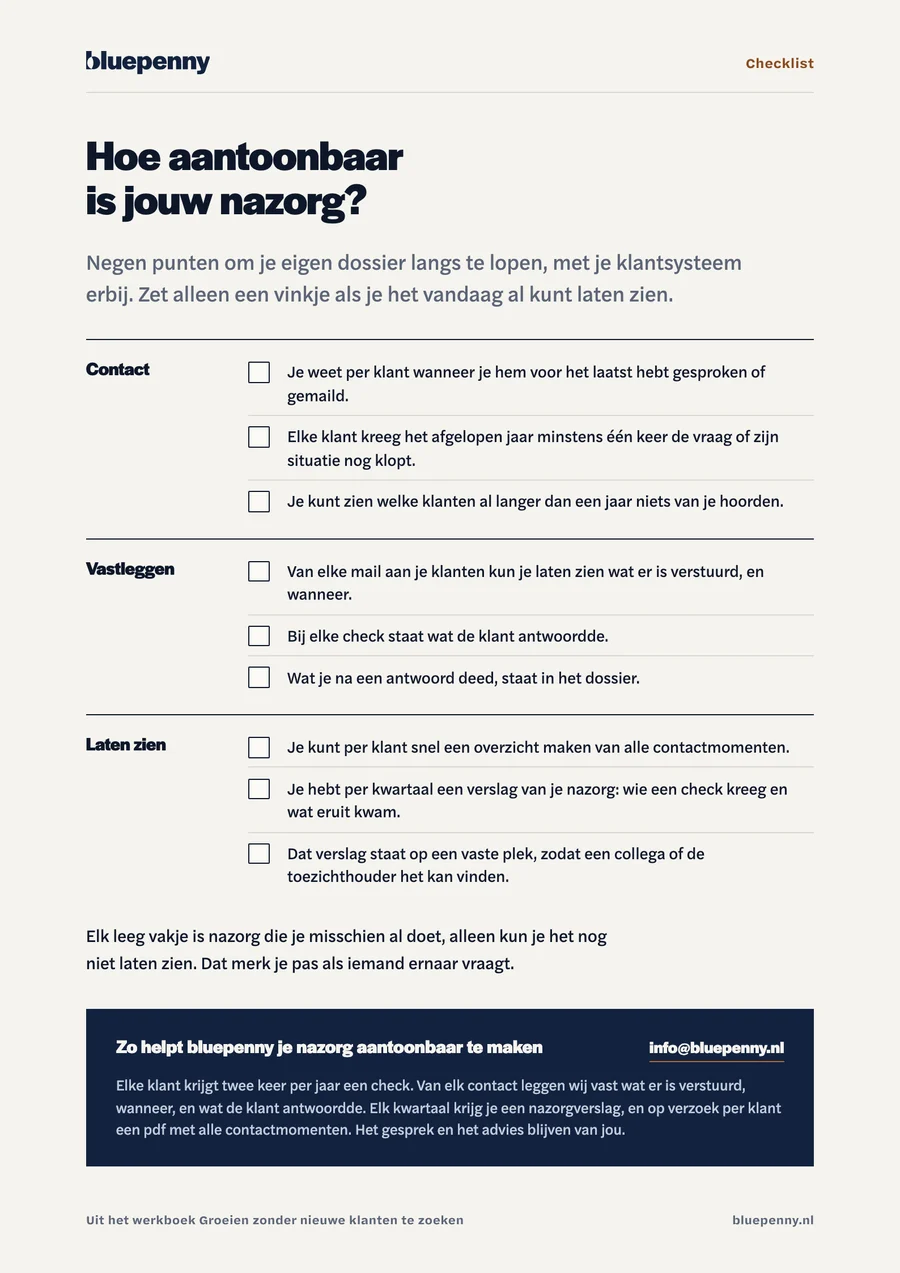
Leg per contact met je klant vast wat je vroeg of verstuurde, wanneer, wat hij antwoordde en wat je daarna deed, en bewaar dat op een vaste plek. Kifid verwacht dat een tussenpersoon met zijn dossier kan laten zien dat hij zijn klant goed heeft geïnformeerd. Lukt dat niet, dan kan de lezing van de klant zwaarder wegen.
Wat Kifid verwacht tijdens de looptijd
Kifid schrijft op zijn site hoe ver de zorgplicht van een tussenpersoon voor verzekeringen gaat. Hoor je tijdens de looptijd iets wat een verzekering van je klant raakt, dan mag je niet stil blijven zitten. Kifid noemt als voorbeelden een overlijden, een gezinsuitbreiding of een verhuizing. Ook een wezenlijke wijziging in het product zelf hoort erbij.
Algemene marktontwikkelingen vallen er niet onder. Je hoeft je klant niet te wijzen op premiedalingen elders, tenzij je dat met hem hebt afgesproken. Je klant heeft ook een eigen verantwoordelijkheid: hij moet jou laten weten als er iets verandert.
Dat doet hij niet altijd uit zichzelf. In een zaak uit 2024 noemde de Geschillencommissie van Kifid het de taak van de tussenpersoon om “op bepaalde momenten navraag te doen naar de persoonlijke omstandigheden” van zijn klanten. Hoe je zo'n vraag stelt, lees je in het artikel over de vraag aan je klant.
Afspraken maken het concreet
Naast de wettelijke zorgplicht kan je klant meer van je verwachten als jullie dat hebben afgesproken, bijvoorbeeld in een serviceabonnement. Kifid vindt heldere afspraken belangrijk. Adfiz adviseert om afspraken over je doorlopende dienstverlening te maken en ze ook op te volgen.
Zo'n afspraak werkt twee kanten op. Volgens Kifid moet een adviseur na een schending van zijn zorgplicht soms een deel van de advieskosten terugbetalen, ook als er geen schade is. Met een serviceabonnement gebeurt dat eerder. Beloof je elk jaar contact, zorg dan dat je kunt laten zien dat je het ook had.
Wat er mis kan gaan
Kifid beschrijft op dezelfde pagina een zaak uit 2024. Een vrouw overleed in 2004, en dat werd nooit gemeld bij de levensverzekeraar. Haar man kreeg daardoor tot 2022 een te hoge lijfrente-uitkering. De verzekeraar vorderde ruim 33.000 euro terug van de erfgenamen.
De tussenpersoon kon niets laten zien waaruit bleek dat hij tot 2019 contact had gezocht met zijn klanten. Volgens de Geschillencommissie had hij van 2000 tot 2019 volledig nagelaten om naar hun omstandigheden te vragen. Het terugbetalen van te veel ontvangen geld telt niet als schade, dus hij moest alleen de kosten vergoeden die erdoor waren ontstaan: 1.739 euro (GC 2024-1054).
Het kan ook anders uitpakken. In een andere zaak uit 2024 liep een ongevallenverzekering al sinds 1973. Er zat geen eindleeftijd op, en er waren geen feiten waarvan de tussenpersoon wist of had moeten weten. Hij hoefde daarom geen contact op te nemen: een hoge leeftijd alleen was volgens de Geschillencommissie geen reden (GC 2024-0154).
Wat je vastlegt
Aantoonbaar betekent dat iemand anders het later kan nalezen. Per contact met je klant leg je vast wat je verstuurde of vroeg, wanneer dat was, wat de klant antwoordde en wat je daarna deed. Kifid geeft adviseurs dezelfde tip: maak notities, en leg gesprekken en afspraken vast.
Een voorbeeld: een klant antwoordt in maart dat er een kind op komst is. In zijn dossier staan dan de vraag die je stuurde, de datum, zijn antwoord en de afspraak die je met hem maakte over de overlijdensrisicoverzekering. Belt hij over vijf jaar met een vraag, dan lees je terug wat er is besproken.
Elk kwartaal een overzicht
Notities in je mailbox of je klantsysteem zijn een goed begin. Welke klanten je dit jaar nog niet hebt gesproken, zie je er alleen niet aan.
Kies daarom elk kwartaal een moment om na te lopen welke klanten een vraag kregen en wie nog niet. Schrijf op wat eruit kwam, en bewaar dat overzicht op een plek waar een collega het ook kan vinden. Vraagt een klant of Kifid ernaar, dan hoef je niet te zoeken.
Zo doet bluepenny het
Met bluepenny krijgt elke klant van je kantoor twee keer per jaar een check of zijn situatie nog klopt. Van elk contact leggen wij vast wat er is verstuurd en wat je klant antwoordde. Dat komt elk kwartaal samen in een nazorgverslag voor je dossier. Wil je het per klant zien, dan krijg je een pdf met al zijn contactmomenten.
Zo helpt bluepenny je nazorg aantoonbaar te maken. Het gesprek en het advies blijven van jou, en die leg je zelf vast.
Vragen
Wat valt onder nazorg bij verzekeringen?
Volgens Kifid mag een tussenpersoon niet stil blijven zitten als hij tijdens de looptijd iets hoort wat de verzekering raakt, zoals een overlijden, een gezinsuitbreiding of een verhuizing. Ook een wezenlijke wijziging in het product hoort erbij. Wat je verder doet, hangt af van wat je met je klant hebt afgesproken, bijvoorbeeld in een serviceabonnement.
Moet ik mijn klant wijzen op lagere premies elders?
Nee. Volgens Kifid hoeft een tussenpersoon zijn klant niet te berichten over algemene marktontwikkelingen, zoals premiedalingen. Heb je in een serviceabonnement iets anders afgesproken, dan geldt die afspraak.
Wat leg ik vast na een klantcontact?
Wat je verstuurde of vroeg, wanneer dat was, wat de klant antwoordde en wat je daarna deed. Bewaar dat op een vaste plek, zodat jij of een collega het later kan teruglezen als een klant of Kifid ernaar vraagt.
Bronnen
- Kifid, Hoe ver gaat de zorgplicht van mijn tussenpersoon verzekeringen? (18 februari 2025), met GC 2024-1054 en GC 2024-0154
- Adfiz, Lessen uit Kifid-uitspraak over zorgplicht bij AOV met provisie (14 januari 2021)
Dit artikel geeft weer wat Kifid en Adfiz over nazorg schrijven, met de bron erbij, aangevuld met hoe wij het zelf aanpakken. Het is geen toets aan de regels voor jouw kantoor.
Mischa Diender is de oprichter van bluepenny en Contaqt. Hij zit ruim 25 jaar in de financiële branche en is opgeleid tot financieel planner.