Als je klant bij een verhuizing eerst bij de bank aanklopt, komt dat doordat de bank in beeld is op het moment dat hij gaat zoeken. De app van zijn bank staat op zijn telefoon, en jou heeft hij misschien in jaren niet gesproken: van de mensen die hun hypotheek met advies afsloten, had 53% daarna geen persoonlijk contact meer met hun adviseur.
Wat er gebeurt als je klant gaat verhuizen
Neem een stel van begin dertig met een hypotheek via jou. Ze krijgen een tweede kind en willen groter wonen. Op een avond kijken ze bij hun bank wat ze kunnen lenen, want die app staat toch al op hun telefoon. Een week later zitten ze bij de bank aan tafel.
Jij hoort het achteraf, als je het al hoort. Over jou waren ze best tevreden. Toen ze een vraag hadden, was de bank alleen dichterbij.
Weinig contact, bij de adviseur en bij de bank
De AFM vraagt elk jaar aan mensen met een hypotheek hoe vaak ze hun adviseur nog spreken. In de Consumentenmonitor Hypotheekbezitters Q4 2025 zei 53% van wie met advies afsloot, dat ze sinds het afsluiten geen persoonlijk contact meer met hun adviseur hadden gehad. Nog eens 27% spreekt de adviseur bijna nooit. Adviseurs van banken tellen daarin mee, dus het gaat over het hele vak.
Zeven op de tien vinden dat ze precies genoeg contact hebben met hun adviseur, en 13% zou meer contact willen.
Met de bank gaat het net zo. Van alle mensen met een hypotheek had 55% sinds het afsluiten geen persoonlijk contact meer met hun geldverstrekker. Een gesprek heeft je klant dus met geen van beiden.
Acht momenten waarop het wel telt
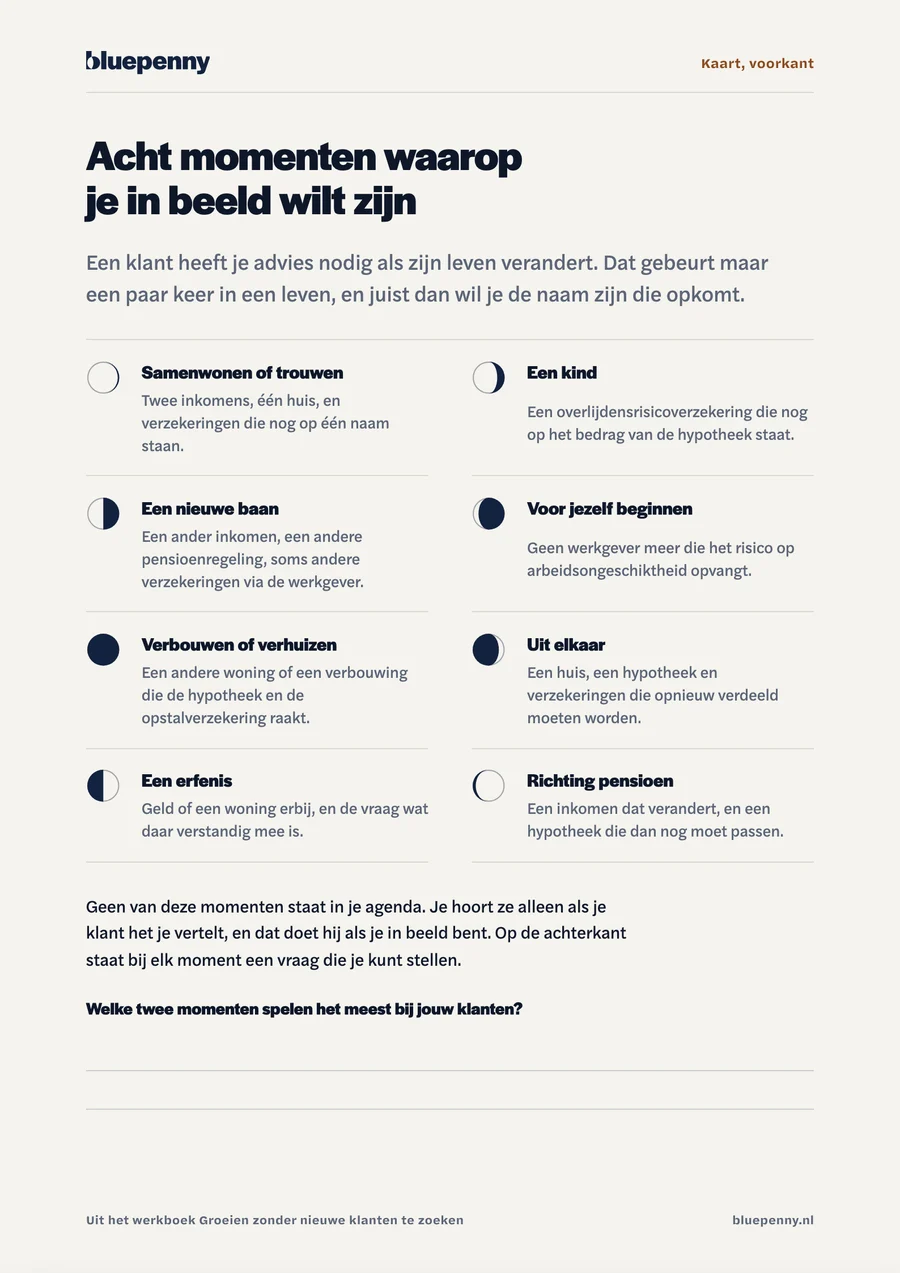
Een klant heeft je advies nodig als zijn leven verandert. Dat gebeurt maar een paar keer, en elke keer raakt het iets wat jij voor hem hebt geregeld.
- Samenwonen of trouwen verzekeringen die nog op één naam staan, terwijl er nu twee inkomens zijn.
- Een kind een overlijdensrisicoverzekering die nog op het bedrag van de hypotheek staat.
- Een nieuwe baan een ander inkomen en vaak een andere pensioenregeling.
- Voor jezelf beginnen geen loondoorbetaling bij ziekte meer, en geen WIA.
- Verbouwen of verhuizen een andere woning of een verbouwing die de hypotheek en de opstalverzekering raakt.
- Uit elkaar een huis en een hypotheek die opnieuw verdeeld moeten worden.
- Een erfenis geld of een woning erbij, en de vraag wat daar verstandig mee is.
- Richting pensioen een inkomen dat verandert, terwijl de hypotheek nog loopt.
De meeste van deze momenten staan niet in je agenda. Je hoort ervan als je klant het je vertelt. Nu gebeurt dat weinig. Van de mensen die nog contact hadden met hun adviseur, ging het laatste contact bij 11% over een verandering in hun privésituatie, zoals samenwonen, kinderen of een scheiding.
De bank is er al
De bank hoeft niet in beeld te komen, die is er al. Je klant opent de app van zijn bank voor zijn saldo of een betaling. Wil hij weten wat hij kan lenen, dan ligt het voor de hand dat hij daar begint.
Op die manier kom jij niet op de telefoon van je klant. Jij bent in beeld als je vraagt op het moment dat er iets verandert.
Zo ben je eerder in beeld
Stel je klant een vraag voordat hij zelf gaat zoeken. Een korte vraag is genoeg. Stuur je klanten tussen 25 en 40 met een hypotheek één vraag: is je gezin het afgelopen jaar groter geworden? Je klanten boven de 55 vraag je wanneer ze willen stoppen met werken. Wie iets meldt, heeft een reden om je te spreken. Zo voer je een gesprek dat er anders niet was geweest.
Twee keer per jaar per klant is een goed ritme. Leg vast wat je vroeg en wat je klant antwoordde, zodat je later kunt laten zien wat je deed.
Zo werkt de bluepenny-methode: elk kwartaal een ronde met checks, zodat elke klant twee keer per jaar de vraag krijgt of zijn situatie nog klopt. Welke vraag bij welk moment past, lees je in het artikel over de vraag aan je klant.
Vragen
Hoe vaak hebben hypotheekbezitters contact met hun adviseur?
Weinig. In de Consumentenmonitor Hypotheekbezitters Q4 2025 van de AFM zei 53% van de mensen die met advies afsloten, dat ze sinds het afsluiten geen persoonlijk contact meer met hun adviseur hadden gehad. Nog eens 27% spreekt de adviseur bijna nooit. Zeven op de tien vinden dat ze precies genoeg contact hebben.
Bij welke levensmomenten heeft een klant advies nodig?
Als hij gaat samenwonen of trouwen, een kind krijgt, van baan wisselt of voor zichzelf begint. Ook bij verbouwen of verhuizen, uit elkaar gaan, een erfenis en de aanloop naar zijn pensioen verandert er iets wat jij voor hem hebt geregeld.
Hoe zorg je dat je klant jou belt in plaats van de bank?
Door eerder te vragen dan hij gaat zoeken. Stuur je klanten twee keer per jaar een korte vraag over een moment dat bij hun leeftijd past, en volg elk antwoord op. Dan is de kans groter dat jij de naam bent die opkomt als er iets verandert.
Mischa Diender is de oprichter van bluepenny en Contaqt. Hij zit ruim 25 jaar in de financiële branche en is opgeleid tot financieel planner.